CBA Ahora
Manufactura con más de cuatro de cada diez puntos de capacidad ociosa y un mercado laboral que se informaliza
El INDEC reportó que la industria operó al 58,5% en agosto. Sectores intensivos en mano de obra, como calzado e indumentaria, sufren la presión importadora y el encarecimiento relativo de los costos locales. Cuando cae el empleo formal, la changa aparece como salida frecuente.
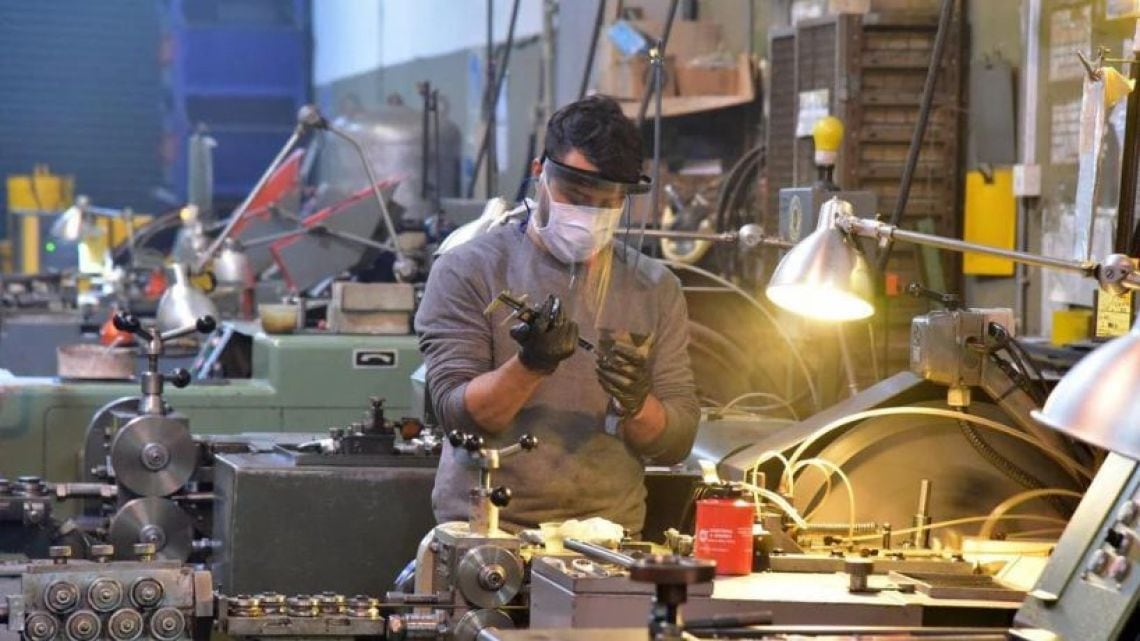
La industria argentina cerró agosto con una utilización de su capacidad instalada del 58,5%, un nivel que evidencia más de cuatro de cada diez puntos del aparato productivo sin activar, de acuerdo con el Instituto Nacional de Estadística y Censos (INDEC). El registro muestra una leve mejora respecto del 58,2% de julio, aunque se ubica por debajo del 59% correspondiente a agosto del año pasado, una comparación que el sector observa con atención para dimensionar la tendencia de fondo.
Vamos a los números: el indicador se construye como un promedio ponderado de bloques sectoriales que relevan su propio nivel de uso de la capacidad instalada. En la práctica, un piso en torno al 58% significa que, aun en un mes de relativa estabilidad, persisten márgenes ociosos considerables, con el costo fijo que eso implica para las firmas y la inversión que deja de concretarse.
Cadena textil y de calzado bajo presión importadora
En los rubros que concentran mayor cantidad de puestos de trabajo, como la indumentaria y el calzado, la competencia con productos importados —en buena medida de origen asiático— profundiza la debilidad del segmento. La diferencia de costos laborales en dólares se presenta como un factor decisivo: un operario argentino en idéntica función percibe, convertido a moneda estadounidense, aproximadamente el doble que su par brasileño, mientras que la presión tributaria sobre la industria en Brasil resulta alrededor de un 35% inferior a la local (INDEC; cámaras sectoriales). El cuadro restringe la capacidad de las empresas de competir por precio y, en consecuencia, de sostener dotaciones.
La consecuencia sobre el mercado de trabajo no se distribuye de manera uniforme. Cuando una firma reduce turnos o directamente cierra una línea, la reinserción en un puesto formal no está garantizada. El comercio minorista, otro de los grandes empleadores, atraviesa un escenario similar, lo que estrecha las opciones genuinas. En ese marco, la salida más frecuente es la informalidad: changas, tareas discontinuas y ocupaciones sin aportes jubilatorios ni cobertura de obra social, con todo lo que eso implica sobre los ingresos de largo plazo y la sustentabilidad del sistema previsional.
Crédito caro, inversión frenada y panorama en el interior
El acceso al financiamiento opera como un problema transversal. Con tasas de interés elevadas y líneas de largo plazo escasas, la inversión productiva se posterga, y con ella la posibilidad de incorporar personal o incluso de mantener la planta actual. Recorridas por polos fabriles de la provincia de Córdoba —entre ellos Río Cuarto, Bell Ville y Marcos Juárez— relevaron idéntica preocupación en cada punto consultado: empresas que sostienen la actividad con capital propio, sin margen para proyectos de modernización o expansión.
La fotografía que dejan los datos, en definitiva, combina un nivel de ociosidad industrial elevado y persistente, una brecha de costos con socios comerciales relevantes y un mercado laboral que, ante la pérdida de puestos formales, deriva hacia ocupaciones de menor calidad. El indicador a seguir en las próximas mediciones será la utilización de la capacidad instalada de septiembre, en particular su comportamiento en los bloques textil y de calzado, donde se concentra buena parte de la pulseada con la oferta importada y donde se define, a la postre, la suerte de miles de puestos de trabajo registrados.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo