CBA Ahora
Créditos en UVA del Banco Nación para vehículos: cómo es la nueva línea y qué diferencia de cuota presenta frente al préstamo tradicional en pesos
La entidad lanzó préstamos indexados por Unidad de Valor Adquisitivo de hasta $100 millones para autos 0 km y usados, con financiación total y sin prenda. Para un préstamo de $10 millones a 60 meses, la cuota inicial arranca en $292.656 frente a los $424.330 de la línea fija.
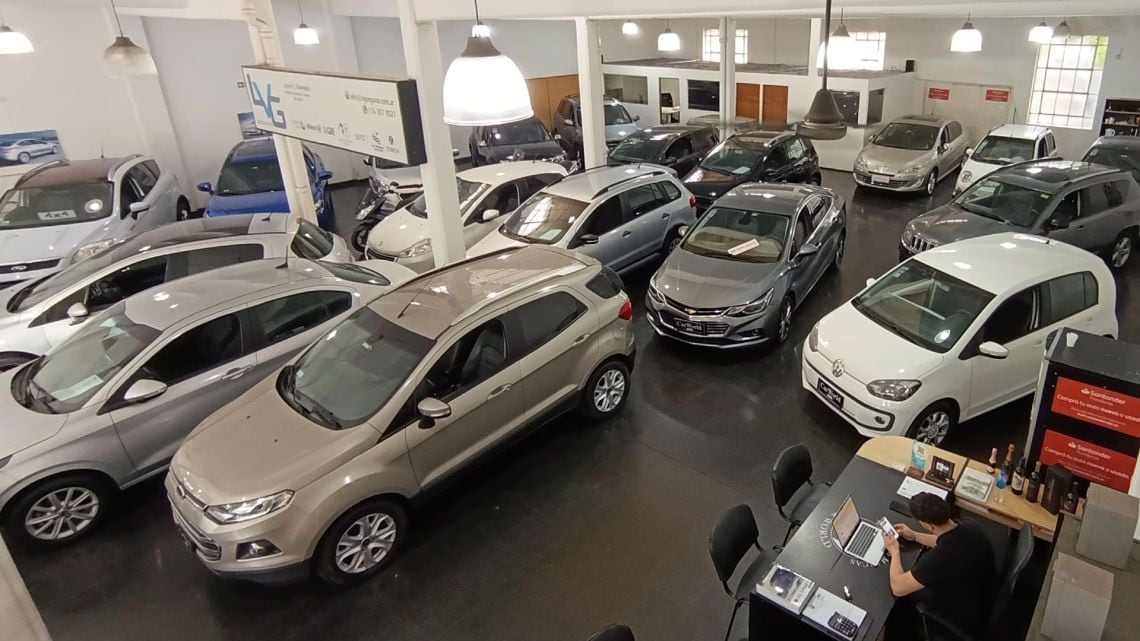
El Banco Nación incorporó una nueva modalidad de financiamiento en UVA a su línea de préstamos destinada a la compra de vehículos, una operatoria que comenzó a regir el lunes 7 de septiembre y que alcanza tanto a automóviles 0 kilómetro como a unidades usadas con hasta diez años de antigüedad, incluyendo además pickups y utilitarios, según se informó desde la propia entidad financiera. Natalia Rinaudo analiza los principales aspectos de esta herramienta crediticia.
Condiciones generales del préstamo
Vamos a los números: el monto máximo por solicitante es de $100 millones, sin exigencia de prenda y con la posibilidad de financiar hasta el 100% del valor del vehículo. La gestión se canaliza a través de más de 1.400 concesionarios adheridos y alrededor de 1.800 puntos de venta distribuidos en todo el país, con un esquema de presentación de DNI y un proceso de evaluación que se realiza de manera online.
En cuanto al costo financiero, los clientes que perciben haberes o jubilación en el Banco Nación acceden a una tasa equivalente a UVA más 19% TNA, mientras que para el resto de los solicitantes la tasa se ubica en UVA más 25% TNA. El plazo de devolución se extiende de 12 a 60 meses, y la cuota mensual no puede superar el 25% de los ingresos netos declarados por el solicitante (Banco Nación).
Comparación con la línea tradicional en pesos
Para dimensionar el impacto de la nueva línea, la entidad publicó ejemplos orientativos sobre un préstamo de $10 millones a 60 meses. Un cliente con acreditación de haberes en el banco arrancaría pagando $292.656 en UVA, contra $424.330 en la línea tradicional a tasa fija. En el caso de clientes sin relación de cobros, las cifras se ubican en $343.333 en UVA y $508.664 en pesos, siempre sobre el mismo monto y plazo (Banco Nación).
- Tasa para clientes con haberes: UVA más 19% TNA (UVA) / 36% TNA (pesos)
- Tasa para clientes sin haberes: UVA más 25% TNA (UVA) / 46% TNA (pesos)
- Plazo máximo: 60 meses (UVA) / 72 meses (pesos)
- Tope de cuota sobre ingresos: 25% (UVA) / entre 30% y 35% según perfil (pesos)
- Prima adicional en UVA: un punto porcentual anual, con tope de cuota atado al Coeficiente de Variación Salarial (CVS)
Desde la entidad se aclaró que los valores difundidos son meramente orientativos y que cada solicitud queda sujeta a la evaluación crediticia correspondiente y a las condiciones vigentes al momento de su concreción. La línea contempla, además, una prima adicional de un punto porcentual anual que habilita un mecanismo de tope de cuota ligado al Coeficiente de Variación Salarial, diseñado para aportar mayor previsibilidad sobre el importe mensual a abonar.
El indicador a seguir en las próximas semanas es la evolución del índice UVA y del CVS, dado que la cuota inicial más baja que presenta la nueva línea en comparación con el préstamo tradicional en pesos se sostiene sobre un esquema de ajuste de capital atado a la inflación, lo que introduce una dinámica distinta en el costo total a lo largo de la vida del crédito. Será clave observar cómo se comportan ambos parámetros en los meses venideros para evaluar la conveniencia efectiva de cada alternativa.
Comentarios
0Todavía no hay comentarios. Sé el primero.